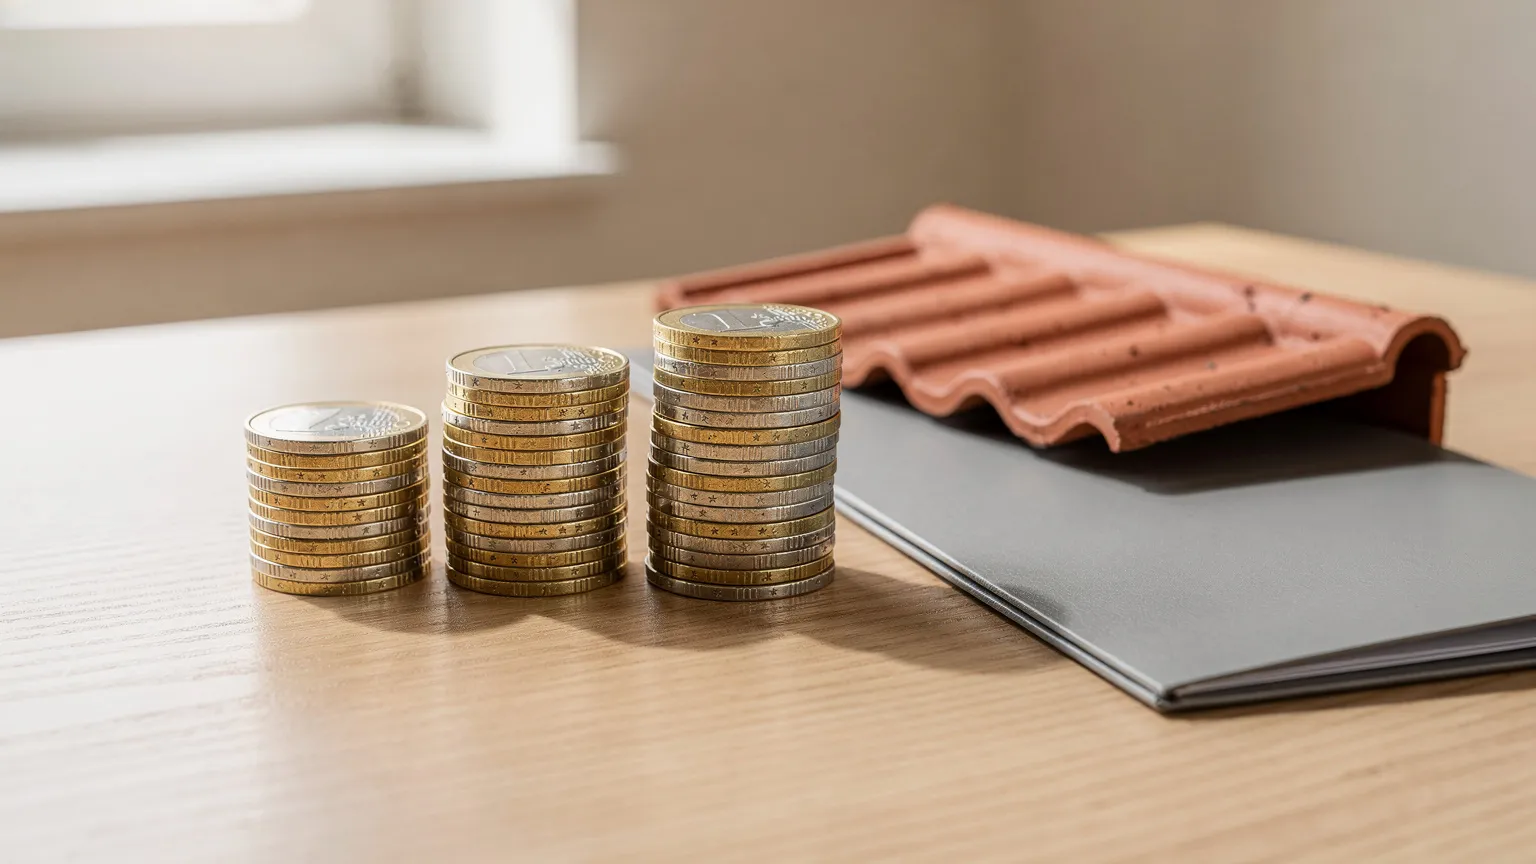
Eine angemessene Erhaltungsrücklage schützt die Gemeinschaft vor finanziellen Engpässen, erleichtert notwendige Sanierungen und reduziert das Risiko hoher Sonderumlagen.
Wer eine Eigentumswohnung in Freiburg im Breisgau, Denzlingen oder der Region Emmendingen besitzt, ist regelmäßig Mitglied einer Gemeinschaft der Wohnungseigentümer, kurz GdWE. Neben den laufenden Hausgeldzahlungen gehört die Bildung einer angemessenen Erhaltungsrücklage zu den wichtigsten Grundlagen einer vorausschauenden Immobilienverwaltung.
Die Rücklagenhöhe wird in Eigentümerversammlungen dennoch häufig kontrovers diskutiert. Niedrige Zuführungen halten zwar das monatliche Hausgeld kurzfristig klein. Sie erhöhen jedoch das Risiko, dass bei einer Dach-, Heizungs- oder Fassadensanierung eine hohe Sonderumlage beschlossen werden muss.
Als WEG- und Immobilienverwalter im Raum Denzlingen und Freiburg ist für EQ Immobilien deshalb entscheidend, die Rücklage nicht pauschal, sondern anhand des Gebäudes, seines Zustands und der absehbaren Maßnahmen zu planen.
Was ist eine Instandhaltungsrücklage?
Die umgangssprachlich weiterhin so bezeichnete Instandhaltungsrücklage heißt im geltenden Wohnungseigentumsgesetz Erhaltungsrücklage. Sie ist das zweckbezogene finanzielle Polster der Gemeinschaft für künftige Erhaltungsmaßnahmen am gemeinschaftlichen Eigentum.
Typische Maßnahmen sind:
- Sanierung von Dach und Fassade
- Erneuerung oder größere Reparatur der gemeinschaftlichen Heizungsanlage
- Instandsetzung von Leitungen und technischen Anlagen
- Sanierung von Balkonen, Tiefgarage oder Aufzug
- Beseitigung größerer Schäden am Gemeinschaftseigentum
Kosten innerhalb des Sondereigentums werden grundsätzlich nicht aus der gemeinschaftlichen Rücklage bezahlt. Maßgeblich sind jedoch stets die Teilungserklärung, Gemeinschaftsordnung, wirksame Beschlüsse und die rechtliche Einordnung des betroffenen Bauteils.
Ist eine Instandhaltungsrücklage in der WEG Pflicht?
Ja. § 19 Abs. 2 Nr. 4 WEG nennt die Ansammlung einer angemessenen Erhaltungsrücklage ausdrücklich als Bestandteil ordnungsmäßiger Verwaltung. Das Gesetz schreibt allerdings keinen festen Mindestbetrag vor. Angemessenheit ist daher objektbezogen zu beurteilen.
Bei der Festlegung der jährlichen Zuführung sollten insbesondere berücksichtigt werden:
- Alter und technischer Zustand des Gebäudes
- Größe und Ausstattung der Wohnanlage
- bereits erkennbarer Sanierungsstau
- geplante oder wahrscheinlich werdende Erhaltungsmaßnahmen
- vorhandener Rücklagenbestand und Liquiditätsbedarf
- aktuelle Bau-, Material- und Finanzierungskosten
Wie verhindert die Rücklage eine Sonderumlage?
- Sie reduziert das Risiko kurzfristiger und hoher Sonderumlagen.
- Sie verbessert die finanzielle Planbarkeit für Eigentümer.
- Sie erhält die Handlungsfähigkeit der Gemeinschaft bei dringenden Maßnahmen.
- Sie unterstützt den technischen und wirtschaftlichen Werterhalt der Immobilie.
- Sie verteilt größere Erhaltungskosten über einen längeren Zeitraum und mehrere Eigentümergenerationen.
Beispiel: Dachsanierung
Kostet eine Dachsanierung 250.000 Euro und stehen lediglich 50.000 Euro zur Verfügung, muss die Gemeinschaft die verbleibenden 200.000 Euro anderweitig finanzieren. Häufig geschieht dies über eine Sonderumlage. Eine vorausschauend aufgebaute Rücklage kann diese Zusatzbelastung vermeiden oder zumindest deutlich reduzieren.
Wie hoch muss die Erhaltungsrücklage sein?
Eine allgemeingültige Zahl gibt es nicht. In der Praxis sollten mehrere Betrachtungen kombiniert werden: ein technischer Erhaltungsplan, die Peterssche Formel als langfristiger Orientierungswert und gegebenenfalls die Instandhaltungssätze der Zweiten Berechnungsverordnung als zusätzlicher Vergleichsmaßstab.
Wie funktioniert die Peterssche Formel?
Die Peterssche Formel beruht auf der Annahme, dass innerhalb von 80 Jahren etwa das 1,5-Fache der Herstellungskosten für die Instandhaltung eines Gebäudes anfällt. Für Wohnungseigentumsanlagen wird häufig angenommen, dass rund 65 bis 70 Prozent dieser Kosten auf das Gemeinschaftseigentum entfallen.
Rechenbeispiel
Bei Herstellungskosten von 3.000.000 Euro und einem angenommenen Anteil des Gemeinschaftseigentums von 70 Prozent ergibt sich:
- 3.000.000 € × 1,5 = 4.500.000 €
- 4.500.000 € ÷ 80 Jahre = 56.250 € pro Jahr
- 56.250 € × 70 % = 39.375 € jährlicher Orientierungswert für das Gemeinschaftseigentum
Die Formel ist eine grobe Langfristbetrachtung. Bei älteren Gebäuden können historische Herstellungskosten, regionale Preisunterschiede und der konkrete Sanierungszustand die Aussagekraft begrenzen. Sie ersetzt deshalb keine technische Bestandsaufnahme.
Erhaltungsplan statt Bauchgefühl
Die belastbarste Lösung ist eine objektbezogene Erhaltungsplanung. Dabei werden größere Bauteile und Anlagen mit ihrem voraussichtlichen Erneuerungszeitpunkt und den erwarteten Kosten erfasst. Aus dem bestehenden Rücklagenbestand, der Maßnahmenfolge und der Kostenverteilung lässt sich eine nachvollziehbare jährliche Zuführung ableiten.
Gerade für ältere Wohnanlagen in Freiburg, Denzlingen und dem Landkreis Emmendingen ist dieser Ansatz regelmäßig aussagekräftiger als eine ausschließlich pauschale Berechnung.
Wann ist die Instandhaltungsrücklage steuerlich absetzbar?
Bei vermieteten Eigentumswohnungen ist die Einzahlung in die Erhaltungsrücklage nicht bereits im Zeitpunkt der Zahlung als Werbungskosten abziehbar. Der Bundesfinanzhof hat mit Urteil vom 14. Januar 2025, Az. IX R 19/24, bestätigt, dass der erforderliche Zusammenhang mit der Vermietung erst entsteht, wenn und soweit die Gemeinschaft die Mittel tatsächlich für Erhaltungsmaßnahmen verausgabt.
Vereinfacht gilt daher:
- Zuführung zur Rücklage: noch kein sofortiger Werbungskostenabzug.
- Tatsächliche Verwendung für eine steuerlich berücksichtigungsfähige Erhaltungsmaßnahme: grundsätzlich Berücksichtigung nach dem auf die Einheit entfallenden Anteil möglich.
Die steuerliche Einordnung kann im Einzelfall abweichen, etwa bei Herstellungskosten, anschaffungsnahen Herstellungskosten oder gewerblichen Eigentümern. Der Beitrag ersetzt daher keine steuerliche Beratung.
Aktuelle Rechtsprechung
BGH, Urteil vom 11. April 2025, V ZR 96/24
Der Bundesgerichtshof stellte klar, dass Entnahmen aus der Erhaltungsrücklage verteilungsneutral sind und nicht in die Abrechnungsspitze einfließen dürfen. Zudem kann ein Beschluss über Nachschüsse oder die Anpassung von Vorschüssen teilweise angefochten werden, wenn eine rechnerisch selbstständige und abgrenzbare Position fehlerhaft ist.
BGH, Urteil vom 26. September 2025, V ZR 108/24
Bei der Beschlussfassung über Vorschüsse steht den Wohnungseigentümern hinsichtlich der Positionen und ihrer Höhe ein weiter Einschätzungsspielraum zu. Anfechtbar kann ein Beschluss insbesondere dann sein, wenn bereits bei der Beschlussfassung evident ist, dass er zu weit überhöhten oder wesentlich zu niedrigen Vorschüssen führt.
BFH, Urteil vom 14. Januar 2025, IX R 19/24
Die Zuführung zur Erhaltungsrücklage ist bei Vermietung noch kein Werbungskostenabzug. Maßgeblich ist die spätere tatsächliche Verausgabung der Mittel für Erhaltungsmaßnahmen.
BFH, Urteil vom 15. Januar 2026, IV R 19/23
Für einen bilanzierenden Gewerbetreibenden bestätigte der Bundesfinanzhof, dass die Beteiligung an der noch nicht verbrauchten Instandhaltungsrückstellung zu aktivieren ist. Diese Entscheidung betrifft einen besonderen betrieblichen Sachverhalt und ist von der privaten Vermietung zu unterscheiden.
Entwicklung von 2025 bis 2027
Die Jahre 2025 und 2026 brachten vor allem Klarstellungen durch die höchstrichterliche Rechtsprechung: zur steuerlichen Behandlung der Zuführung, zur Abrechnung von Entnahmen und zum weiten Ermessen bei der Bemessung von Vorschüssen.
Für das Jahr 2027 können zum Rechtsstand 14. Oktober 2026 noch keine eingetretenen Gesetzesänderungen oder Gerichtsentscheidungen dargestellt werden. Vor einer Veröffentlichung oder Aktualisierung im Jahr 2027 sollten Gesetzesstand, steuerliche Vorgaben und neue Entscheidungen erneut geprüft werden.
Fazit für Wohnungseigentümer
Die Erhaltungsrücklage ist kein freiwilliges Sparmodell, sondern ein gesetzlich vorgesehener Bestandteil ordnungsmäßiger WEG-Verwaltung. Ihre Höhe sollte sich nicht allein am Wunsch nach einem niedrigen Hausgeld orientieren. Entscheidend sind der Zustand des Gebäudes, die absehbaren Maßnahmen und eine realistische Kostenplanung.
Eine professionell geplante Rücklage stärkt die Zahlungsfähigkeit der Gemeinschaft, schützt vor überraschend hohen Sonderumlagen und schafft eine verlässliche Grundlage für den langfristigen Werterhalt der Immobilie.
EQ Immobilien: WEG-Verwaltung in Denzlingen und Freiburg
Sie möchten die Rücklagenentwicklung Ihrer Wohnungseigentümergemeinschaft prüfen, einen belastbaren Wirtschaftsplan aufstellen oder den künftigen Instandhaltungsbedarf Ihrer Immobilie strukturieren? EQ Immobilien unterstützt Wohnungseigentümergemeinschaften und Beiräte im Raum Denzlingen, Freiburg im Breisgau und Emmendingen mit einer transparenten und vorausschauenden Immobilienverwaltung.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
Quellen
- § 19 WEG, Ordnungsmäßige Verwaltung und angemessene Erhaltungsrücklage
- § 28 WEG, Wirtschaftsplan, Jahresabrechnung und Vermögensbericht
- § 28 Zweite Berechnungsverordnung, Instandhaltungskosten
- BGH, Urteil vom 11.04.2025, V ZR 96/24, Entnahmen aus der Erhaltungsrücklage
- BGH, Urteil vom 26.09.2025, V ZR 108/24, Ermessen bei Vorschüssen und Rücklagenzuführung
- BFH, Urteil vom 14.01.2025, IX R 19/24, Kein Werbungskostenabzug bei bloßer Zuführung
- BFH, Urteil vom 15.01.2026, IV R 19/23, Aktivierung bei bilanzierenden Gewerbetreibenden
- Peterssche Formel, Überblick und Literaturhinweise
Quellenstand: 14. Oktober 2026.
Verantwortlich: Emanuel Eichler, Inhaber von EQ Immobilien. Text: Emanuel Eichler, freigegeben von Emanuel Eichler am 30.10.2026.
Häufige Fragen zum Thema
Kurz beantwortet.
- Gibt es eine gesetzliche Mindesthöhe?
- Nein. Die Höhe muss angemessen sein und richtet sich insbesondere nach Zustand, Alter, Ausstattung und Erhaltungsbedarf der Immobilie.
- Kann die Einzahlung sofort steuerlich abgesetzt werden?
- Bei Vermietung grundsätzlich nein. Der Werbungskostenabzug setzt nach der BFH-Rechtsprechung grundsätzlich die tatsächliche Verwendung der Mittel für Erhaltungsmaßnahmen voraus.
- Was passiert bei einer zu niedrigen Rücklage?
- Reicht das Guthaben für eine notwendige Maßnahme nicht aus, kann eine Sonderumlage oder eine andere Finanzierung erforderlich werden.
- Ist die Peterssche Formel verbindlich?
- Nein. Sie ist ein rechnerischer Orientierungswert und ersetzt keine objektbezogene Erhaltungsplanung.